admin
20.09.2026 | 0 коментарів
Поділитися:
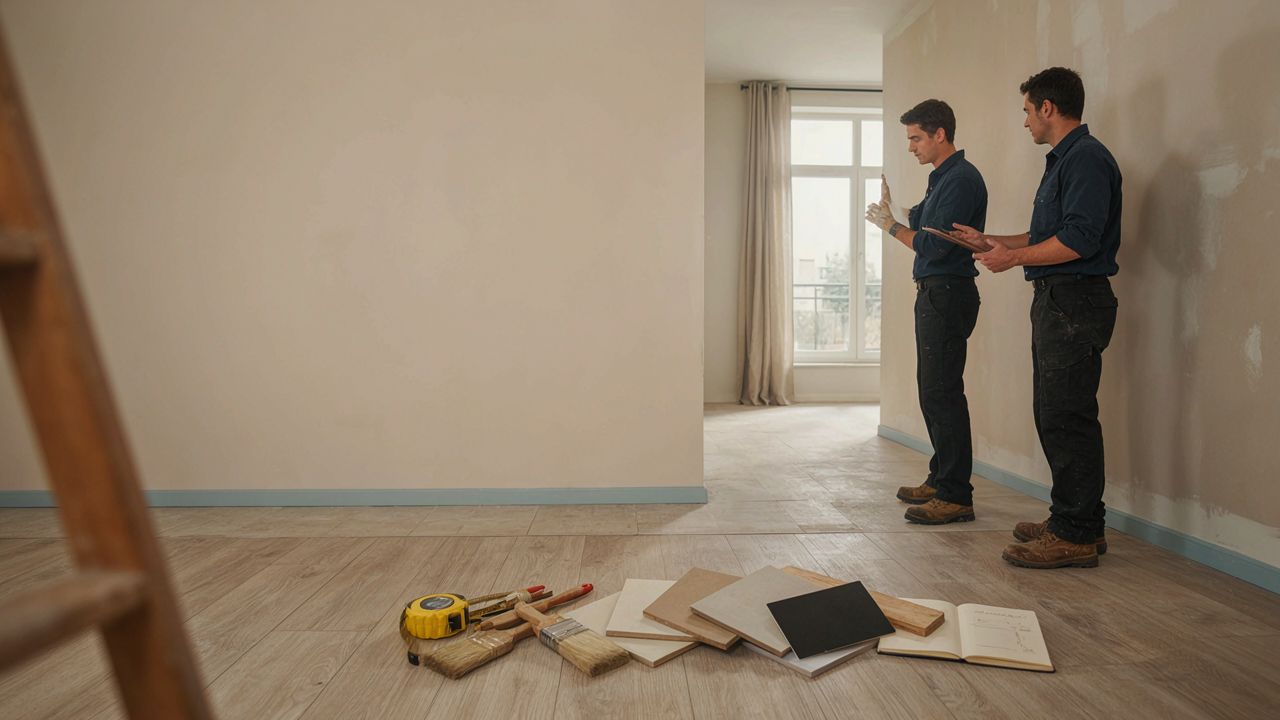
Ремонт будинку рідко обмежується покупкою фарби та шпалер. До кошторису входять матеріали, робота майстрів, доставка, заміна проводки, сантехніки, опалення та несподівані дефекти. Тому власних накопичень може не вистачити навіть за помірного плану робіт.
Кредит на ремонт будинку допомагає отримати потрібну суму зараз та повертати її частинами. Банк видає гроші на оновлення, відновлення чи реконструкцію житла, а позичальник сплачує борг та відсотки за графіком. Умови залежать від суми, строку, доходу, кредитної історії, забезпечення та правил конкретного банку.
Кредит на ремонт будинку може бути звичайною позикою, цільовою програмою або позикою під заставу нерухомості. Гроші перераховують позичальнику чи підряднику, після чого банк отримує щомісячні платежі. У результаті ремонт оплачується поступово, але його підсумкова ціна стає вищою через відсотки та додаткові витрати.
Споживчий кредит часто оформлюють без застави та докладної перевірки мети. Він підходить для невеликого або середнього ремонту, але сума може бути обмежена, а вартість позики вища. Цільовий житловий кредит або позика під заставу будинку дозволяє запросити більше грошей і вибрати тривалий термін, зате вимагатиме документів на об'єкт, оцінки та додаткових перевірок.
Коли ремонт пов'язаний із аварією, протіканням чи небезпечною електрикою, відкладати його ризиковано. Декоративне оздоблення можна перенести, якщо платіж виявиться занадто великим. Перед заявкою варто порівняти щомісячний внесок із сімейним бюджетом та зберегти резерв хоча б на кілька обов'язкових платежів.
Один продукт не підходить для усіх завдань. Для вибору потрібно зіставити масштаб робіт, терміновість, дохід та наслідки можливого прострочення.
Такий варіант зазвичай оформляють швидше та із меншою кількістю документів. Банк може запросити паспорт, заяву, відомості про доходи та зайнятість. Гроші часто можна витрачати без звітів, якщо договір не визначає цільове використання.
Мінуси пов'язані із обмеженою сумою та залежністю умов від кредитної історії. При нестабільному доході платіж може бути важким. До підписання договору потрібно дивитися не лише на ставку, а й на повну вартість кредиту.
Цільовий кредит на ремонт може вимагати кошторис, договір із підрядником, рахунки чи акти. Він не завжди дешевше звичайної позики, тому порівнювати слід підсумкову суму повернення. Кредит під заставу будинку дає шанс отримати більше грошей на тривалий термін, але за серйозного прострочення закладене майно можуть стягнути за законом та умовами договору.
Кредитна картка або розстрочка підходять для окремих покупок та коротких етапів. Перевірте пільговий термін, комісію, мінімальний платіж та наслідки пропуску дати. Іноді відсотки вже включені у ціну товару чи послуги.
Головні показники позики: сума, термін, ставка, щомісячний платіж та загальна сума повернення. Чим довше термін, тим нижче навантаження щомісяця, але більше переплата. Короткий термін зазвичай знижує витрати за відсотками, проте потребує стабільного бюджету.
Допустимо, ремонт коштує 300000 грн. За однієї й тієї ж ставки термін два роки дасть вищий щомісячний платіж, ніж термін п'ять років. При цьому п'ятирічний варіант майже точно вимагатиме більшої загальної виплати.
Використовуйте розрахунок банку як орієнтир, але перевіряйте його за договором. Порівнюйте суму, яку отримаєте на руки, розмір кожного платежу та підсумкову суму повернення. Окремо уточніть порядок дострокового погашення та чи зменшиться платіж після часткового внеску.
Розділіть бюджет на матеріали, роботу, доставку, демонтаж та вивіз сміття. Додайте резерв на приховані дефекти та зростання цін, але не включайте суму, яку неможливо сплачувати при зниженні доходу. Перевірте страхування, платні повідомлення, обслуговування рахунку, оцінку будинку, нотаріальні послуги та переказ грошей.
Уточніть, які обов'язкові послуги, а від яких можна відмовитися. У ряді випадків позичальник має право відмовитися від додаткових товарів за законом і договором. Умови слід вивчати до підписання, а не після перерахування грошей.
Заявка починається із розрахунку бюджету та посильного платежу. Потім банк оцінює дохід, зайнятість, поточні борги та відомості з кредитної історії. При заставі додатково перевіряють будинок, ділянку та юридичну чистоту об'єкту.
Для незабезпеченої позики часто потрібні паспорт, заява, підтвердження доходу та відомості про роботу. Банк може запитати про сімейне становище, утриманців та інші зобов'язання. Для кредиту під заставу знадобляться документи на будинок та землю, виписки, звіт про оцінку та інколи страхування.
Точний перелік залежить від банку, суми та мети. Помилка у заявці чи розбіжність у документах може сповільнити розгляд. Перед зверненням перевірте кредитну історію та закрийте очевидні прострочення чи помилки.
Хороший кошторис містить перелік робіт, обсяг, ціну одиниці, оплату праці та строки. Для підрядника підійдуть договір, комерційна пропозиція, рахунки та акти, якщо банк їх вимагає. Чим точніше документи, тим легше пояснити розмір позики.
Імовірність відмови знижують високе боргове навантаження, непідтверджений дохід, часта зміна роботи та занадто велика сума заявки. Проблеми із правами на будинок також заважають отримати позику під заставу. Запитуйте суму під реальний кошторис, а не під максимальний ліміт.
Реклама показує привабливу ставку, але індивідуальні умови можуть відрізнятись. Порівнюйте кілька пропозицій щодо повної вартості кредиту, переплати, строку та розміру платежу. Просіть видати умови письмово.
Уточніть, скільки грошей повернете всього, чи обов'язкова страховка і чи зміниться ставка. Запитайте про штрафи за прострочення, дострокове погашення, перенесення дати платежу та підтвердження цільового використання. Також перевірте, як зміниться розрахунок у разі відмови від додаткової послуги.
Не беріть максимальну суму. Розділіть ремонт на етапи та не оформлюйте кілька позик одночасно. Сімейний бюджет має витримати зростання видатків та тимчасове скорочення доходу.
Поетапний ремонт за рахунок накопичень не потребує відсотків та дозволяє змінювати план після кожного етапу. Його головний мінус пов'язаний із термінами: роботи можуть розтягнутися, а матеріали подорожчати. Такий підхід підходить, якщо терміновість невисока і дохід дозволяє регулярно відкладати гроші.
Розстрочка на матеріали чи послуги допомагає сплатити окрему покупку без великої позики. Перевірте ціну товару, комісії та умови у разі порушення графіку. Якщо ремонт пов'язаний із аварією чи пошкодженням майна, вивчіть офіційні субсидії, регіональні програми та страхову виплату через державний орган, страховика чи банк.
Для невеликих термінових робіт найчастіше достатньо власних коштів чи розстрочки. Комплексний ремонт вимагає точного кошторису та порівняння кредитів. Капітальна реконструкція може вимагати окремої програми чи застави, але ризик втрати нерухомості слід оцінити заздалегідь.
Кредит на ремонт будинку варто брати після розрахунку повного навантаження. Кредит дозволяє розпочати роботи без тривалого накопичення, але збільшує їхню підсумкову вартість. Перед заявкою складіть кошторис, визначте безпечний платіж, порівняйте повну вартість пропозицій та перевірте договір.
Короткий чек-лист перед оформленням:
Якщо платіж залишається посильним навіть за непередбачених витрат, кредит може вирішити завдання. Якщо бюджет тримається тільки за ідеального сценарію, розумніше зменшити обсяг робіт або перенести їх.
Попередня стаття
Проектування будинку з урахуванням ландшафту України: як уникнути проблем із фундаментом
Наступна стаття
Особистий досвід: як утеплити квартиру та зробити її теплішою без зайвих витрат
Бажаєте отримувати усі свіжі новини у сфері будівництва, проектування, ремонту та енегроефетивності? Підписуйтесь на телеграм-канал Kedr News.
 підписатися